
23oct2026 外贸B2B 第3期 屯卦
案例编号:第3套税务决策模型
案例核心:如实申报与隐匿收入,两个选择
外贸企业或跨境电商企业取得经营收入后,只有两个基本方向:
- 方案A:依法经营。 完整核算属于企业的经营收入,如实办理纳税申报,依法缴纳应纳税款。
- 方案B:隐匿收入。 故意不列、少列收入,或者通过其他法定方式进行虚假纳税申报,造成少缴应纳税款,符合偷税构成要件的,依法承担相应责任。
两种方案的经济落差,不是简单比较税率,而是比较依法应缴税款与依法应缴税款加上可能产生的滞纳金、罚款等额外成本。
对于中国大陆外贸B2B企业和B2C跨境电商企业,真正需要判断的是:收入归谁、是否完整核算、是否如实申报、是否按期缴税。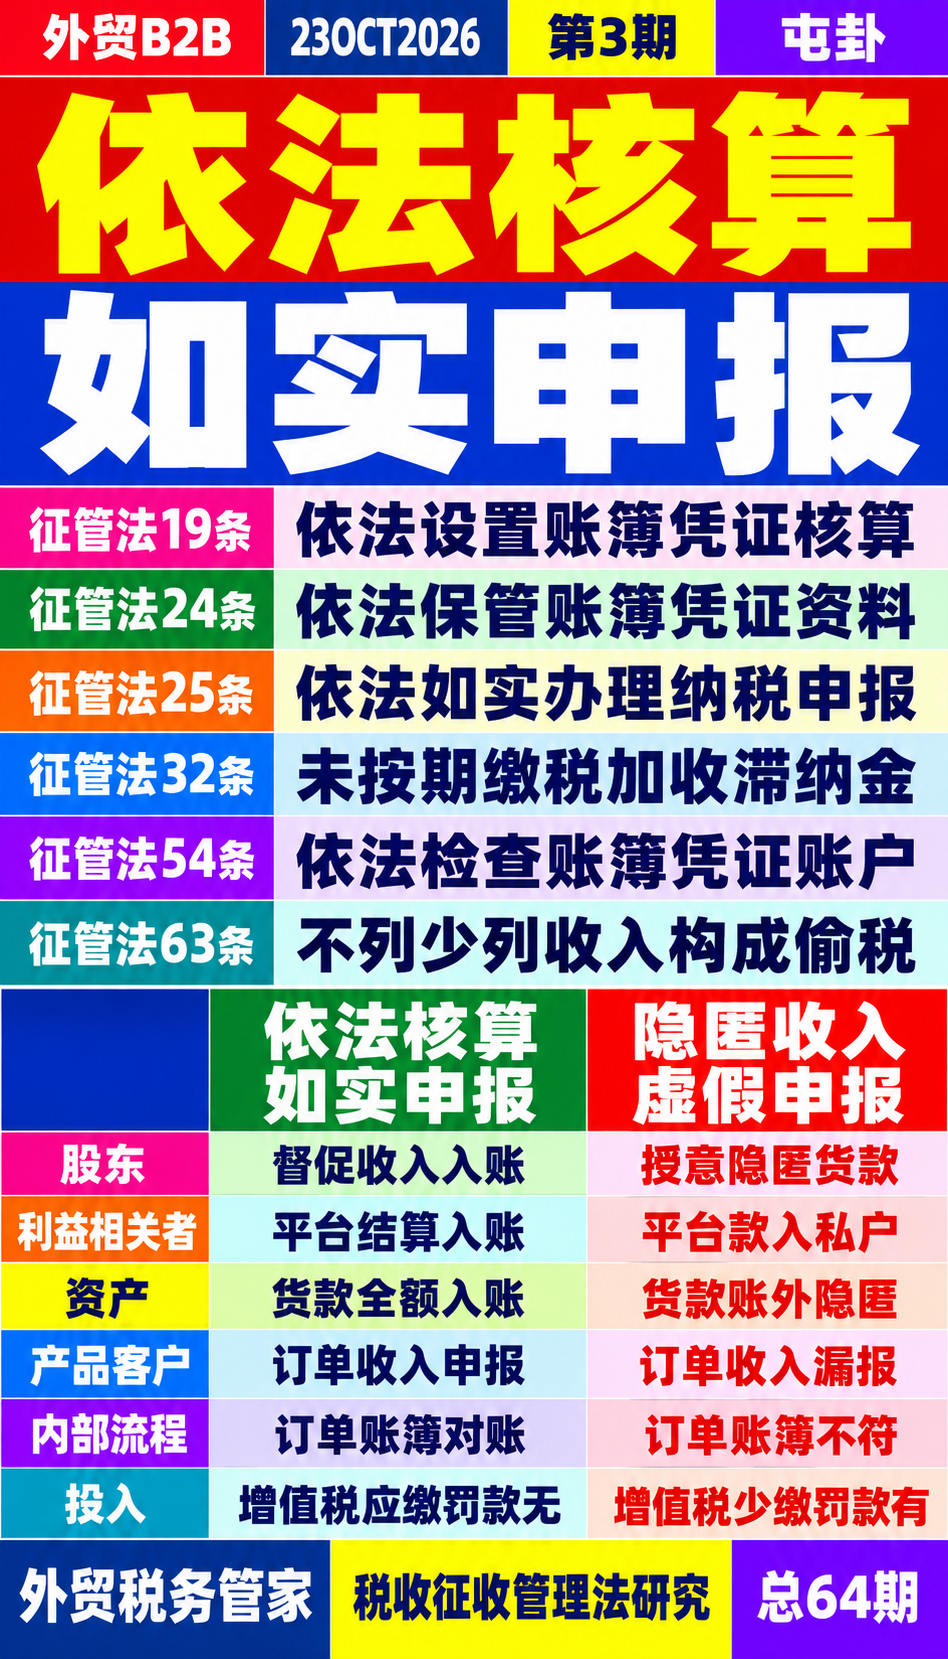
需要特别说明:个人账户收款、未开具发票或者账簿存在差异,均不能单独、自动认定为偷税。必须结合真实交易、收入归属、账簿记录、纳税申报和少缴税款等事实依法判断。
本文以真实公开的税务稽查案件为研究基础,将案件中的收入隐匿问题转化为外贸企业和跨境电商企业的税务决策模型,不代表原案企业从事外贸或跨境电商业务。
一、战略地图:依法设置账簿、如实办理纳税申报
本篇只推演《中华人民共和国税收征收管理法》及直接相关的《中华人民共和国税收征收管理法实施细则》,不展开企业所得税、增值税等其他法律的实体计算规则。国家税务总局政策法规库公开的上述法规文本分别标示为全文有效。
国家税务总局政策法规库
+1
外贸税务合规顾问研究此类问题,应当以法律条文为依据,将股东、利益相关者、资产、产品客户、运营流程、投入六个层面统一到一个决策模型:全部经营收入依法核算、如实申报;故意隐匿收入并造成少缴应纳税款的,依法承担相应责任。
六层面战略地图
| 六层面 | 法律依据及条文内容 | 正面:依法经营 | 反面:隐匿收入 |
|---|---|---|---|
| 股东 | 第六十三条:规定不列、少列收入、虚假纳税申报等行为造成不缴或者少缴应纳税款时的偷税认定及法律后果。 | 督促企业完整核算收入、如实申报 | 授意将属于企业的收入转入个人账户并隐匿 |
| 利益相关者 | 第五十四条、第五十六条、第五十七条:规定税务检查职权、纳税人接受检查及如实提供资料的义务,以及税务机关向有关单位和个人调查相关情况的权限。 | 如实反映交易情况,依法提供有关资料 | 真实交易、收款资料与账簿申报数据出现无法合理解释的差异 |
| 资产 | 第十九条:纳税人、扣缴义务人应当依照规定设置账簿,根据合法、有效凭证记账、核算。 | 完整核算属于企业的经营收入及相关往来 | 实际收入未完整入账,账簿不能真实反映经营情况 |
| 产品客户 | 第二十五条:纳税人应当按照法定或者依法确定的申报期限、申报内容,如实办理纳税申报并报送相关资料。 | 根据真实交易及适用税收规则申报 | 故意遗漏收入,使用不完整数据申报并造成少缴税款 |
| 运营流程 | 第二十四条及实施细则第二十九条:依法保管账簿、记账凭证、完税凭证及其他资料;涉税资料应当合法、真实、完整,并按规定保存十年,法律、行政法规另有规定的除外。 | 采购、制造、交付商品的履约资料与相关收入记录能够核对 | 真实交易及商品交付已经发生,相关收入却被故意遗漏 |
| 投入 | 第三十一条、第三十二条及第六十三条:依法按期缴纳税款;逾期缴税按规定加收滞纳金;符合第六十三条规定的偷税行为,依法追缴税款、滞纳金并处罚款。 | 依法缴纳应纳税款,保存核算依据 | 少缴税款被查实后,除补缴税款外,还可能承担滞纳金及罚款 |
法律依据:国家税务总局政策法规库《中华人民共和国税收征收管理法》及《中华人民共和国税收征收管理法实施细则》。
国家税务总局政策法规库
+5
核心法条:第六十三条
《中华人民共和国税收征收管理法》第六十三条第一款是本案的核心法律依据。
该款规定的偷税行为包括伪造、变造、隐匿或者擅自销毁账簿、记账凭证,在账簿上多列支出、不列或者少列收入,以及经税务机关通知申报而拒不申报或者进行虚假纳税申报等法定情形,并要求存在不缴或者少缴应纳税款的结果。
依法认定偷税的,税务机关追缴不缴或者少缴的税款、滞纳金,并处不缴或者少缴税款百分之五十以上五倍以下的罚款。
国家税务总局政策法规库
因此,本案的法律判断不能简化为“使用个人账户就是偷税”,而应当核实:
- 实际经营收入是否属于企业。
- 是否存在法条规定的隐匿收入、不列或少列收入等行为。
- 是否存在虚假纳税申报等相关事实。
- 是否造成不缴或者少缴应纳税款。
上述事实及法定构成要件应当结合具体证据综合判断,不能仅凭某一项异常直接认定偷税。
外贸B2B企业的应用
外贸企业应当将销售合同、商品交付记录、收款记录、账簿及纳税申报资料进行核对。部分货款通过股东、员工或其他个人账户收取,并不当然改变该笔收入的真实归属。
如果企业实际取得的销售收入属于企业,却故意不予入账并据此少缴应纳税款,就需要依据第六十三条判断是否构成偷税。
B2C跨境电商企业的应用
跨境电商企业需要核对平台订单、取消订单、退款、平台结算、支付机构记录、银行流水和会计账簿。
平台成交金额、平台结算金额、银行实际到账金额及依法确认的收入可能存在差异,不能机械地将其中任何一个金额直接等同于全部应税收入。
企业应当根据真实业务、完整资料和适用规则解释差异,避免将属于企业的经营收入故意排除在账簿和纳税申报之外。
二、战略目标:建立收入核算合规闭环
唯一战略目标: 建立从真实交易、收入核算、账簿记录到纳税申报和税款缴纳的完整闭环。
外贸企业和跨境电商企业应当确保业务资料、资金记录、会计核算及纳税申报能够相互印证。对于依法享受的税收优惠,应根据相应条件和真实业务判断,不以隐匿收入的方式减少税款。
三、战略指标:收入核对闭环率
唯一战略指标:收入核对闭环率。
计算方式:
\[ \text{收入核对闭环率} = \frac{\text{已核对并有依据的收入事项数}} {\text{应核对的收入事项总数}} \times100\% \]
这里的“已核对并有依据”,是指相关收入已经完成核算,或者差异已有真实、合理的业务资料解释,并经过必要的财务复核。
四、目标值:100%
目标值:收入核对闭环率达到100%。
目标不是要求平台订单总额、银行到账金额和纳税申报金额机械地完全相等,而是要求每项应核对的收入及相关差异均有真实、完整的资料依据。
对外贸企业,应重点核对合同、交付、收款、账簿和申报资料;对跨境电商企业,还应关注平台退款、费用扣除、结算时间差异及汇率折算等事项。
五、行动方案:每月完成一次收入闭环核对
执行一套固定流程:
真实交易资料 → 平台及收款记录 → 银行流水 → 会计账簿 → 纳税申报 → 税款缴纳记录。
每月由企业财务人员牵头,业务人员配合,对各经营渠道的收入进行核对;对个人代收、跨平台结算、退款、账簿差异等事项逐项查明原因,形成可追溯的核对记录。
对于历史期间已经发现的遗漏收入,应根据实际业务、适用税收规则及具体情况评估更正申报、补缴税款等处理事项,不应继续沿用存在问题的数据。
需要跨境电商公司涉税问题咨询时,外贸税务合规顾问可以根据企业实际资料,帮助识别收入核算和申报之间的差异,并进一步判断相关涉税风险。
六、预算:优先使用现有人员完成核对
唯一预算安排: 先由现有财务、业务人员执行月度收入核对,不新增软件采购预算;如果发现历史收入遗漏、重大账实差异或需要专项税务分析,再根据企业的交易量、账户数量、涉及期间和实际工作范围确定外部咨询费用,不预设未经核实的固定报价。
原案数据:隐匿收入与违法成本的经济落差
国家税务总局于2025年6月10日公开通报的怀化泰和物业服务有限公司案件显示,该企业累计隐匿收入1366.99万元,少缴税费196.58万元,最终被追缴税费款、加收滞纳金并处罚款,合计393.04万元。相关款项已追缴入库。
中国税务网
原案公开数据
累计隐匿收入
1366.99万元
少缴税费
196.58万元
追缴税费款、滞纳金及罚款合计
393.04万元
注:393.04万元是三项合计金额,不是单独的罚款金额。
这组数据体现的不是税率自动提高,而是企业在原本应缴税款之外,因依法认定的违法行为而承担额外的滞纳金和罚款等成本。
本篇仅研究税收征管层面的行为认定及法律后果,不对原案涉及的企业所得税、增值税进行实体税额计算。外贸企业和跨境电商企业实际应缴税款,仍须依据各税种适用规则和真实业务资料分别核算。
结束语:收入完整,申报真实,依法缴税
外贸税务合规顾问的核心工作,是帮助企业识别真实收入、核对账簿与申报数据、查明差异原因,并根据适用法律判断是否存在少列收入、虚假申报等风险。
对于中国大陆外贸B2B企业和B2C跨境电商企业,最简单的决策原则就是:依法核算全部经营收入,如实申报并缴纳应纳税款;不以隐匿收入换取短期现金流。
本文由「外贸税务管家」原创发布。
外贸税务管家:研究品牌,由乾泰税务服务(沈阳)有限公司法定代表人发起,乾泰税务服务(沈阳)有限公司仅负责财税课题研究、合规咨询,不承接代理记账、出口退税申报等需要代理记账许可的业务,不签署代账服务合同。
如需代理记账、出口退税申报落地服务,签约主体为战略合作机构:
- 沈阳杰穗财务管理有限公司(持有代理记账许可,沈阳市财政局备案)
- 辽宁正昊税务师事务所(税务合规计划、专业税务咨询)
- 辽宁腾跃联合会计师事务所(涉税专项审计)
本系列属于外贸企业税务决策研究,长期研究方向:中国外贸企业税务决策研究(持续更新 4096 个企业税务决策案例)。